15
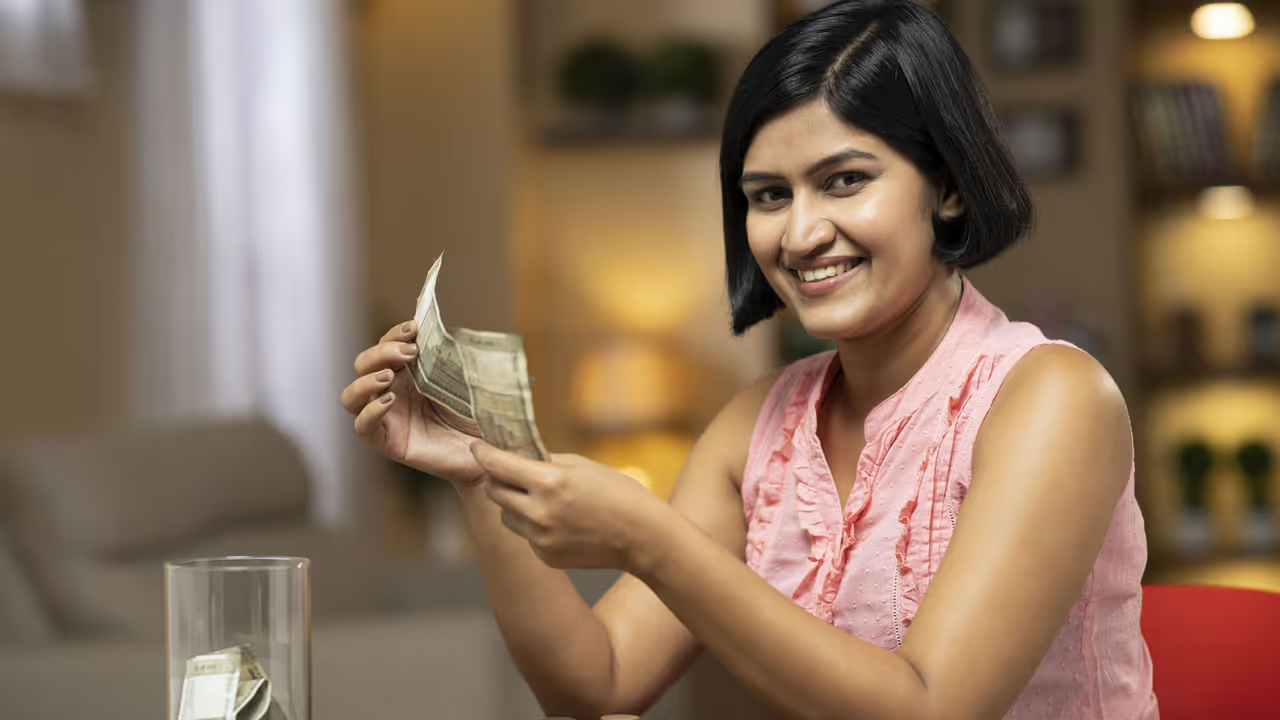
Image Credit :
Getty
साल में सिर्फ एक बार करें पार्ट-पेमेंट (Prepayment Trick)
लोन का बोझ खत्म करने का यह सबसे असरदार तरीका है। जब भी आपको ऑफिस से दिवाली बोनस मिले, कोई इंसेंटिव आए या कहीं से एक्स्ट्रा बचत हो, तो उस पैसे को बैंक में जमा करके लोन का मूलधन (Principal) कम करवा लें। साल में सिर्फ एक अतिरिक्त ईएमआई के बराबर रकम भरने से भी आपकी ब्याज दर में हुई 0.25% की बढ़ोतरी का असर पूरी तरह खत्म हो जाता है।
Add Asianetnews Hindi as a Preferred Source
25
Image Credit :
Getty
बैंक से कहें- 'साल मत बढ़ाओ, ईएमआई ठीक है' (Check Loan Tenure)
रेपो रेट बढ़ते ही ज्यादातर बैंक ग्राहकों से पूछे बिना लोन की अवधि यानी साल (Tenure) 2 से 3 साल आगे बढ़ा देते हैं। लोगों को लगता है कि मंथली खर्च नहीं बढ़ा तो सब ठीक है, लेकिन असल में वे लाखों का अतिरिक्त ब्याज भर देते हैं। तुरंत अपने बैंक को ईमेल या लिखित आवेदन दें कि आपका टेन्योर न बढ़ाया जाए। जरूरत पड़े तो थोड़ी सी ईएमआई खुद बढ़वा लें, इससे लंबे समय में आपका बहुत पैसा बचेगा।
35
Image Credit :
Asianet News
बैलेंस ट्रांसफर का विकल्प आजमाएं (Home Loan Balance Transfer)
अगर आपका मौजूदा बैंक नई दरें लागू करने के बाद बहुत ज्यादा ब्याज वसूल रहा है, तो बाजार में दूसरे बैंकों के ऑफर्स चेक करें। कई बैंक नए ग्राहकों को लुभाने के लिए कम ब्याज दर पर होम लोन ट्रांसफर की सुविधा देते हैं। अगर किसी दूसरे बैंक में आपको 0.30% से 0.50% तक सस्ता लोन मिल रहा है, तो प्रोसेसिंग फीस का हिसाब लगाकर अपना लोन तुरंत वहां शिफ्ट करा लें।
45
Image Credit :
Getty
क्रेडिट स्कोर के दम पर बैंक से करें मोलभाव (Negotiate With Your Bank)
बहुत कम लोग जानते हैं कि अगर आपका सिबिल (CIBIL) स्कोर 750 या 800 से ऊपर है, तो आप बैंक से ब्याज दरों पर बात कर सकते हैं। अपने बैंक मैनेजर के पास जाएं और उन्हें अपना साफ-सुथरा रीपेमेंट रिकॉर्ड दिखाएं। बैंक अच्छे और समय पर पैसा चुकाने वाले कस्टमर को खोना नहीं चाहते, इसलिए कई बार वे आपका स्प्रेड या मार्जिन कम करके ब्याज दर पुरानी वाली ही बनाए रखते हैं।
55
Image Credit :
Getty
हर महीने 5% EMI खुद बढ़ाने का फॉर्मूला (Step-Up Repayment)
अगर आपकी हर साल सैलरी बढ़ती है, तो अपनी ईएमआई में भी हर साल सिर्फ 5% का इजाफा खुद करने का नियम बना लें। जैसे-जैसे आप हर महीने थोड़ा-थोड़ा एक्स्ट्रा पैसा भरते हैं, आपका लोन तय समय से 5 से 7 साल पहले ही खत्म हो जाता है। इस छोटे से कदम से आरबीआई के रेपो रेट बढ़ाने का कोई भी असर आपके परिवार के मंथली बजट पर कभी नहीं पड़ेगा।
डिस्क्लेमर: इस आर्टिकल में दी गई जानकारी सिर्फ सामान्य वित्तीय समझ और सूचनात्मक उद्देश्यों (Informational Purposes) के लिए है। हर बैंक या वित्तीय संस्थान के नियम, ब्याज दरें, लोन अवधि और चार्ज अलग-अलग हो सकते हैं। अपने लोन, पार्ट-पेमेंट या बैलेंस ट्रांसफर से जुड़ा कोई भी फैसला लेने से पहले अपने बैंक से संपर्क करें या किसी अधिकृत वित्तीय सलाहकार (Financial Advisor) से सलाह जरूर लें।
अर्थव्यवस्था, बजट, स्टार्टअप्स, उद्योग जगत और शेयर मार्केट अपडेट्स के लिए Business News in Hindi पढ़ें। निवेश सलाह, बैंकिंग अपडेट्स और गोल्ड-सिल्वर रेट्स समेत पर्सनल फाइनेंस की जानकारी Money News in Hindi सेक्शन में पाएं। वित्तीय दुनिया की स्पष्ट और उपयोगी जानकारी — Asianet News Hindi पर।